Newsletter

Συμπληρώστε το e-mail σας και διαβάστε το καθημερινό newsletter από το dictyo.gr


E-mail: Αυτή η διεύθυνση ηλεκτρονικού ταχυδρομείου προστατεύεται από τους αυτοματισμούς αποστολέων ανεπιθύμητων μηνυμάτων. Χρειάζεται να ενεργοποιήσετε τη JavaScript για να μπορέσετε να τη δείτε.

Δελτίο Τύπου

ypdvmth thumb other250 0Από το Υπουργείο Παιδείας και Θρησκευμάτων ανακοινώνονται οι μεταθέσεις εκπαιδευτικών Δευτεροβάθμιας Εκπαίδευσης σε Σχολικές Μονάδες Ειδικής Αγωγής και Εκπαίδευσης (ΣΜΕΑΕ) και σε Κέντρα Διαφοροδιάγνωσης και Υποστήριξης Ειδικών Εκπαιδευτικών Αναγκών (ΚΕ.Δ.Δ.Υ.) έτους 2014.

Οι αιτήσεις που εξετάστηκαν ανήλθαν σε 191 ενώ ικανοποιήθηκαν οι 90 (ποσοστό 47,12%).

Οι εκπαιδευτικοί Δευτεροβάθμιας Εκπ/σης που μετατίθενται από Σχολικές Μονάδες της Γενικής Εκπ/σης ή από ΣΜΕΑΕ, σε ΣΜΕΑΕ της περιοχής προτίμησής τους ή σε ΕΕΕΕΚ της προτίμησης τους ή σε ΚΕΔΔΥ της προτίμησής τους με την απόφαση αυτή, οφείλουν να παρουσιαστούν και να αναλάβουν υπηρεσία στη Δ/νση Εκπ/σης της περιοχής μετάθεσης τους ή στο ΚΕΔΔΥ μετάθεσής τους, από 21/7/2014 μέχρι και 24/7/2014.

Οι μετατιθέμενοι από τα ΚΕΔΔΥ σε σχολικές μονάδες ή από ΚΕΔΔΥ σε ΚΕΔΔΥ ,παραμένουν στη θέση τους μέχρι την λήξη του σχολικού έτους και, αναλαμβάνουν υπηρεσία στη νέα τους θέση με την έναρξη του νέου διδακτικού έτους .

Οι Διευθυντές, Υποδιευθυντές σχολικών μονάδων, οι Διευθυντές Διευθύνσεων και οι Σχολικοί Σύμβουλοι αναλαμβάνουν υπηρεσία μετά τη λήξη της θητείας τους.

Oι εκπαιδευτικοί που υπέβαλαν αίτηση μετάθεσης και δεν περιλαμβάνονται στις καταστάσεις, δεν μετατίθενται είτε διότι δεν υπήρχαν κενές οργανικές θέσεις είτε διότι οι μετατιθέμενοι συγκεντρώνουν περισσότερες μονάδες μετάθεσης.

Για την απόφαση πατήστε εδώ.

Για το Δελτίο Τύπου πατήστε εδώ.

Παρασκευή, 18 Ιουλίου 2014 15:30

Στόχος ήταν το αεροπλάνο του Πούτιν;


Σύμφωνα με δημοσίευμα του Russia Today, που επικαλείται το πρακτορείο Interfax, ο στόχος των δραστών που κατέρριψαν το Boeing 777 ήταν το αεροσκάφος του Βλαντιμίρ Πούτιν. Όπως αναφέρει το ρωσικό πρακτορείο, το αεροσκάφος του Ρώσου προέδρου είχε ακολουθήσει σχεδόν την ίδια διαδρομή με το Boeing 777, λίγη μόνο ώρα πριν από τη φονική συντριβή.
Πηγή η οποία μίλησε στο ειδησεογραφικό πρακτορείο Interfax ανώνυμα αναφέρει ότι το αεροπλάνο
του Πούτιν και το αεροπλάνο των Μαλαισιανών Αερογραμμών ταξίδευαν στον ίδιο αεροδιάδρομο και τα στίγματά τους βρέθηκαν στο ίδιο σημείο, αλλά με διαφορά λίγης ώρας. «Βρέθηκαν κοντά στη Βαρσοβία, στα 10.000 πόδια. Το προεδρικό αεροπλάνο ήταν εκεί στις 16:21 (ώρα Μόσχας) και το Μαλαισιανό αεροσκάφος στις 15:44 (ώρα Μόσχας)», ανέφερε, προσθέτοντας ότι «τα δύο αεροπλάνα μοιάζουν από μακριά, αφού έχουν παρόμοιο περίγραμμα, διαστάσεις αλλά και χρώματα».
Ταυτόχρονα, υπήρξαν ρεπορτάζ σε αντίθεση με αυτό του Intefax, που ήταν η πρώτη πηγή που δημοσίευσε την είδηση, τα οποία διευκρίνιζαν ότι το προεδρικό αεροπλάνο δεν πετούσε πάνω από την Ουκρανία την ίδια στιγμή. Όπως είπε άλλη πηγή στο Gazeta.ru, το αεροπλάνο του Πούτιν απογειώνεται από το Βνούκοβο-3 (το αεροδρόμιο που δέχεται επιχειρηματικά τζετ), αλλά ο πρόεδρος δεν πετά πάνω από την επίμαχη περιοχή.


Καταβολή των οικογενειακών επιδομάτων σήμερα από τον ΟΓΑ

Η δεύτερη δόση για το 2014

Καταβάλλεται σήμερα από τον ΟΓΑ η 2η δόση των οικογενειακών επιδομάτων του 2014 (Ενιαίο Επίδομα Στήριξης Τέκνων και Ειδικό Επίδομα Τρίτεκνων και Πολύτεκνων Οικογενειών) και οικογενειακά επιδόματα που αφορούν αναδρομικά του έτος 2013. Η πληρωμή αφορά σε 449.384 δικαιούχους που θα λάβουν την 2η δόση για τα οικογενειακά επιδόματα του έτους 2014 και περιλαμβάνει όλους όσοι είχαν υποβάλει ηλεκτρονικά αίτηση-δήλωση Α21 (μέσω του TaxisNet της Γενικής Γραμματείας Πληροφοριακών
Συστημάτων), μέχρι και την 30 η Ιουνίου 2014.
Το επίδομα θα λάβουν και 7.782 δικαιούχοι οι οποίοι είχαν υποβάλει τροποποιητική αίτηση για το έτος 2013 και η αίτησή τους έχει εκκαθαριστεί.
Με ανακοίνωσή του ο διοικητής του ΟΓΑ Ξενοφών Βεργίνης διευκρινίζει ότι: Οι αιτήσεις Α21 που υποβλήθηκαν μετά τις 30/6/2014 θα ικανοποιηθούν σε επόμενη πληρωμή. Οι δικαιούχοι Οικογενειακών Επιδομάτων για το 2014 υποχρεούνται να υποβάλουν νέες αιτήσεις Α21, δεδομένου ότι οι αιτήσεις Α21 του 2013 δεν λαμβάνονται υπόψη.
Οι ενδιαφερόμενοι μπορούν να ενημερώνονται για την πορεία της αίτησης τους, μέσα από την ειδική εφαρμογή «Πληροφορίες Οικογενειακών Επιδομάτων Α21» που βρίσκεται στην ιστοσελίδα του Οργανισμού www.oga.gr.
Παρασκευή, 18 Ιουλίου 2014 15:26

Με κονδύλια οι μετεγγραφές φοιτητών

 
Απόφαση οικονομικής λύσης των κεντρικών πανεπιστημίων και ΤΕΙ της χώρας λόγω των χιλιάδων μετεγγραφών που αναμένονται τον Σεπτέμβριο πήρε το υπουργείο Παιδείας.
Συγκεκριμένα όπως αποφασίστηκε από τον Ανδρέα Λοβέρδο σε όλες τις περιπτώσεις μετεγγραφών φοιτητών από τμήματα περιφερειακών πανεπιστημίων ή ΤΕΙ στα οποία εισήχθησαν σε κεντρικά πανεπιστήμια θα μεταφέρονται μαζί τους για τον κάθε φοιτητή η αντίστοιχη χρηματοδότηση.
Η  νέα διάταξη για τις Μετεγγραφές των φοιτητών
Δημοσιεύθηκε στην Εφημερίδα της Κυβέρνησης η νέα διάταξη για τις Μετεγγραφές των φοιτητών, που ψηφίστηκε από τη Βουλή.
Η διάταξη , έχει ως εξής: 
1. Επιπλέον των προβλεπομένων στο άρθρο 53 του ν. 4264/2014, όλοι οι επιτυχόντες που έλαβαν μέρος στις εξετάσεις πανελλαδικού επιπέδου του σχολικού έτους 2013- 2014 και κατετάγησαν σε θέση εισαγωγής σε σχολή ή τμήμα της τριτοβάθμιας εκπαίδευσης, τεκμαίρεται ότι έχουν δικαίωμα μεταφοράς της θέσης εισαγωγής τους σε αντίστοιχη σχολή ή τμήμα, εφόσον, κατά το έτος 2013, το ετήσιο εισόδημα του δυνητικά δικαιούχου και των μελών της οικογένειάς του δεν ξεπερνά το ποσό των εννέα χιλιάδων (9.000) ευρώ κατά κεφαλή.
2. Η μεταφορά της θέσης πραγματοποιείται με απόφαση του Υπουργού Παιδείας και Θρησκευμάτων και επιτρέπεται μόνο σε αντίστοιχη σχολή ή τμήμα από Πανεπιστήμιο σε Πανεπιστήμιο ή από ΤΕΙ σε ΤΕΙ. Ο αριθμός των μεταφερομένων θέσεων δεν επιτρέπεται να ξεπερνά ποσοστό δέκα τοις εκατό (10%) του αριθμού των εισακτέων ανά σχολή ή τμήμα.
3. Οι δικαιούχοι μεταφοράς δύνανται να υποβάλουν σχετική αίτηση στην Κεντρική Υπηρεσία του Υπουργείου Παιδείας και Θρησκευμάτων για ένα (1) αντίστοιχο τμήμα ή Σχολή Πανεπιστημίου ή ΤΕΙ.
4. Κριτήρια κατάταξης των δυνητικά δικαιούχων ανά σχολή ή Τμήμα είναι με σειρά προτεραιότητας τα παρακάτω:
α) Το κατά κεφαλήν εισόδημα του δικαιούχου και των μελών της οικογένειάς του κατά το έτος 2013 κατά αύξουσα κατανομή και
β) σε περίπτωση ίδιου ποσού εισοδήματος, τα μόρια εισαγωγής των δυνητικά δικαιούχων κατά φθίνουσα σειρά κατάταξης.
5. Αμοιβαία μεταφορά θέσης εισαγωγής χωρίς τον περιορισμό εισοδηματικού κριτηρίου ή κριτηρίου ποσόστωσης επιτρέπεται σε αντίστοιχη σχολή ή τμήμα από Πανεπιστήμιο σε Πανεπιστήμιο ή από ΤΕΙ σε ΤΕΙ. Η αμοιβαία μεταφορά θέσης δεν επιτρέπεται από και προς σε Πανεπιστήμια και ΤΕΙ των νομών Αττικής και Θεσσαλονίκης.
6. Η διαδικασία για την υποβολή αιτήσεων, τη μεταφορά της θέσης εισαγωγής, η εξειδίκευση των κριτηρίων χορήγησης της μεταφοράς, καθώς και κάθε άλλη αναγκαία λεπτομέρεια για την εφαρμογή του παρόντος άρθρου καθορίζεται με απόφαση του Υπουργού Παιδείας και Θρησκευμάτων.
7. Η αντιστοιχία των Σχολών και των Τμημάτων των ΑΕΙ καθορίζεται με απόφαση του Υπουργού Παιδείας και Θρησκευμάτων, λαμβάνοντας υπόψη τους τίτλους των αντιστοίχων σχολών, τμημάτων και των εισαγωγικών κατευθύνσεων αυτών, καθώς και τα παρεχόμενα επαγγελματικά δικαιώματα, όπου αυτά υφίστανται. Η απόφαση εκδίδεται μετά από γνώμη της ΑΔΙΠ, η οποία περιέρχεται στον Υπουργό Παιδείας και Θρησκευμάτων εντός της αποκλειστικής προθεσμίας δέκα (10) ημερών από την περιέλευση σε αυτή του ερωτήματος του Υπουργού.
8. Στο τέλος της υποπερίπτωσης γγ΄ της περίπτωσης γ΄ της παρ. 1 του άρθρου 53 του ν. 4264/2014 τίθεται φράση ως εξής: «και αποδεικνύονται με πιστοποιητικά αναπηρίας του οικείου Κέντρου Πιστοποίησης Αναπηρίας (ΚΕΠΑ),».__
ΤΙ ΠΡΟΒΛΕΠΕΙ Ο ΝΕΟΣ ΝΟΜΟΣ  (άρθρο 53 του ν. 4264/2014) ΠΟΥ ΨΗΦΙΣΤΗΚΕ ΤΟ ΜΑΙΟ
1. Από το ακαδημαϊκό έτος 2014-2015 οι επιτυχόντες σε θέση εισαγωγής σε Σχολή ή Τμήμα της Τριτοβάθμιας Εκπαίδευσης που είναι: α) πολύτεκνοι, κατά την έννοια του άρθρου 1 του ν. 1910/1944 (Α΄229), όπως αντικαταστάθηκε με την παρ. 1 του άρθρου 6 του ν. 3454/2006 (Α΄75), καθώς και τέκνα των ανωτέρω πολυτέκνων, β) γονείς ή τέκνα πολυμελών οικογενειών με τρία ζώντα τέκνα από νόμιμο γάμο ή νομιμοποιηθέντα ή νομίμως αναγνωρισθέντα ή υιοθετηθέντα, συμπεριλαμβανομένων
των περιπτώσεων άγαμων μητέρων με τρία μη αναγνωρισθέντα ζώντα τέκνα και γ) επιτυχόντες: γ.α.) με αδελφό ή αδελφή, ενεργό φοιτητή του πρώτου κύκλου σπουδών, όπως ορίζεται στο άρθρο 2 του ν. 4009/2011 (Α΄ 195), εφόσον δεν είναι ήδη κάτοχος πτυχίου, μεταπτυχιακού ή διδακτορικού τίτλου, που φοιτά σε Πανεπιστήμιο ή Τ.Ε.Ι. ή στις Ανώτατες Εκκλησιαστικές Ακαδημίες ή στην Ανώτατη Σχολή Παιδαγωγικής και Τεχνολογικής Εκπαίδευσης (Α.Σ.ΠΑΙ.Τ.Ε.), καθώς και στις Ανώτερες Σχολές Τουριστικής Εκπαίδευσης του Υπουργείου Πολιτισμού και Τουρισμού διαφορετικής πόλης της μόνιμης κατοικίας των γονέων τους, γ.β.) ορφανοί από τον ένα ή και από τους δύο γονείς ή τέκνα άγαμης μητέρας με ένα ή δύο μη αναγνωρισθέντα τέκνα, γ.γ.) με γονείς, τέκνα, αδέλφια, συζύγους που είναι τυφλοί ή κωφάλαλοι ή νεφροπαθείς, που υποβάλλονται σε αιμοκάθαρση ή πάσχουν από μυϊκή δυστροφία Duchenne ή ανήκουν στην κατηγορία ατόμων ειδικών αναγκών επειδή έχουν κινητικά προβλήματα οφειλόμενα σε αναπηρία άνω του 67%, γ.δ.) τέκνα των θυμάτων της τρομοκρατίας που αναφέρονται στην παρ. 1 του άρθρου 1 του ν. 1897/1990 (Α΄ 120), γ.ε.) πολύδυμα τέκνα εφόσον συμμετέχουν στις πανελλαδικές εξετάσεις εισαγωγής στην τριτοβάθμια εκπαίδευση το ίδιο έτος, δικαιούνται τη μεταφορά της θέσης εισαγωγής τους σε αντίστοιχη Σχολή ή Τμήμα Πανεπιστημίου, εφόσον πέτυχαν σε Πανεπιστήμιο και Τ.Ε.Ι., εφόσον πέτυχαν σε Τ.Ε.Ι..
2. Η κατά τα ανωτέρω μεταφορά της θέσης πραγματοποιείται με απόφαση της Γενικής Συνέλευσης του Τμήματος υποδοχής.
3. Οι δικαιούχοι μεταφοράς δύνανται να υποβάλουν σχετική αίτηση προς το Τμήμα υποδοχής.
4. Η διαδικασία για την υποβολή των αιτήσεων, τη μεταφορά της θέσης εισαγωγής, καθώς και κάθε άλλη αναγκαία λεπτομέρεια για την εφαρμογή του παρόντος άρθρου καθορίζεται με απόφαση του Υπουργού Παιδείας και Θρησκευμάτων.
5. Η αντιστοιχία των Σχολών και των Τμημάτων των Α.Ε.Ι. καθορίζεται με απόφαση του Υπουργού Παιδείας και Θρησκευμάτων, λαμβάνοντας υπ’ όψιν τους τίτλους των αντίστοιχων Σχολών, Τμημάτων και των Εισαγωγικών Κατευθύνσεων αυτών, καθώς και τα παρεχόμενα επαγγελματικά δικαιώματα, όπου αυτά υφίστανται. Η απόφαση εκδίδεται μετά από γνώμη της Α.ΔΙ.Π. η οποία περιέρχεται στον Υπουργό Παιδείας και Θρησκευμάτων εντός της αποκλειστικής προθεσμίας των δέκα (10) ημε-
ρών από την περιέλευση σε αυτή του ερωτήματος του Υπουργού.
6. Η εφαρμογή των διατάξεων του παρόντος άρθρου αφορά στους επιτυχόντες που έλαβαν μέρος στις εξετάσεις πανελλαδικού επιπέδου του σχολικού έτους 2013-2014 και εντεύθεν.
Δημοσιεύτηκε στα FoititikaNea.gr
 
 
«Μπλόκο» στις ελεύθερες μετεγγραφές φοιτητών ετοιμάζονται να βάλουν τα πανεπιστήμια αντιδρώντας στο μέτρο που θα ισχύσει από τους φετινούς εισακτέους στην τριτοβάθμια εκπαίδευση. Και αντιδρούν όχι μόνο τα κεντρικά ιδρύματα που θα δεχθούν τους μετεγγραφομένους, αλλά και τα περιφερειακά που εκτιμούν ότι θα χάσουν μεγάλη μάζα φοιτητών. Ενδεικτικά, χθες το Πανεπιστήμιο Αιγαίου κάλεσε το υπουργείο Παιδείας να μην προχωρήσει σε καμία ρύθμιση για επιπλέον μετεγγραφές και να κάνει διάλογο για το θέμα με τα ΑΕΙ.
 
Ειδικότερα, σύμφωνα με πληροφορίες της «Κ», η ηγεσία μεγάλης σχολής του κέντρου της Αθήνας προτίθεται τον προσεχή Οκτώβριο να βάλει «μαχαίρι» στις ελεύθερες μετεγγραφές και να εγκρίνει μόνο ένα μέρος των αιτήσεων. Και αυτό διότι οι πανεπιστημιακοί θεωρούν ότι η απελευθέρωση των
μετεγγραφών θα προκαλέσει το αδιαχώρητο σε αμφιθέατρα και εργαστήρια, ενώ θα επιβαρύνει υπέρμετρα και το διοικητικό έργο του ΑΕΙ, την ίδια στιγμή που τα πανεπιστήμια έχουν χάσει διοικητικούς υπαλλήλους λόγω της διαθεσιμότητας. Το ίδιο εξετάζει και ο κοσμήτορας άλλης σχολής, «αφού όμως μελετήσουμε τις τυχόν νομικές επιπτώσεις που θα έχει μία απόρριψη του αιτήματος ενός παιδιού από τρίτεκνη οικογένεια», είπε χθες στην «Κ», αναφερόμενος σε πιθανές δικαστικές προσφυγές γονιών κατά των ΑΕΙ. «Η απελευθέρωση των μετεγγραφών θα οξύνει τα προβλήματα των πανεπιστημίων, τα οποία λειτουργούν οριακά με πολλές ελλείψεις», τόνισε, μιλώντας χθες στην «Κ», ο πρύτανης του Χαροκοπείου και μέλος του τριμελούς προεδρείου της Συνόδου Πρυτάνεων κ. Δημοσθένης Αναγνωστόπουλος.
 
Στο ίδιο πλαίσιο χθες, ο προεδρεύων της Συνόδου και πρύτανης του Παν. Αιγαίου κ. Πάρις Τσάρτας εξέδωσε ανακοίνωση στην οποία τονίζει ότι «το Πανεπιστήμιο Αιγαίου, για μια ακόμη φορά, βρίσκεται αντιμέτωπο με το ενδεχόμενο συρρίκνωσης της ακαδημαϊκής του κοινότητας και ειδικότερα με τον ορατό κίνδυνο απώλειας μεγάλου αριθμού φοιτητών του. Η πρόσφατη νομοθετική ρύθμιση για τις μετεγγραφές, παρά τις έντονες διαφωνίες όλων των πανεπιστημίων, μελετάται να διευρυνθεί και για τους ήδη εγγεγραμμένους φοιτητές του προηγούμενου ακαδημαϊκού έτους 2013-2014. Το υπουργείο Παιδείας, αδιαφορώντας για τις τεράστιες αρνητικές επιπτώσεις που θα επιφέρει η νέα αυτή ρύθμιση, οδηγεί στην υποβάθμιση της ποιότητας των σπουδών χιλιάδων φοιτητών και στην ουσιαστική συρρίκνωση των περιφερειακών πανεπιστημίων». Για την πρόταση χορήγησης δικαιώματος μετεγγραφής και στους εισακτέους του 2013-2014, ο υπουργός κ. Ανδρέας Λοβέρδος είπε ότι θα εξεταστεί στη Βουλή την προσεχή εβδομάδα. 
kathimerini.gr
 
 
Δάσκαλοι, νηπιαγωγοί, φιλόλογοι σε Κέντρα Δια Βίου ΜάθησηςΔάσκαλοι, νηπιαγωγοί, φιλόλογοι, θεολόγοι, απόφοιτοι ξένων φιλολογιών, θεατρολόγοι, πτυχιούχοι πληροφορικής είναι μερικές μόνο από τις δεκάδες ειδικότητες που θα προσληφθούν στα Κέντρα Δια Βίου Μάθησης ως εκπαιδευτές. Οι ηλεκτρονικές αιτήσεις κατατίθενται από τις 17 Ιουλίου έως και την 1η Αυγούστου ενώ μετά την υποβολή της οι ενδιαφερόμενοι θα πρέπει να αποστείλουν ταχυδρομικώς τα δικαιολογητικά τους έως τις 8 Αυγούστου.

Το αντικείμενο εργασίας των παραπάνω θέσεων, ενδεικτικά, είναι:

  • η διδασκαλία των εκάστοτε θεματικών αντικειμένων στα τμήματα μάθησης, σε σχετικές ειδικότητες των υποψηφίων
  • η συμμετοχή στις συντονιστικές και ενημερωτικές συναντήσεις
  • η συμμετοχή στις διαδικασίες αξιολόγησης της Πράξης
  • η ορθή τήρηση των εντύπων των τμημάτων μάθησης και η τήρηση των χρονοδιαγραμμάτων παράδοσης εντύπων και εκθέσεων  

Τα ειδικά και αναλυτικά καθήκοντα των εκπαιδευτών θα περιγράφονται στη σύμβαση

Οι Εκπαιδευτές θα καταταχθούν με βάση το σύνολο των μορίων τους σε πίνακες ταξινομημένους ανά Περιφερειακή Ενότητα και Ειδικότητα/Γνωστικό Αντικείμενο και θα επιλέγονται σύμφωνα με την κατάταξή τους, προκειμένου να καλύψουν τις ανάγκες που θα προκύψουν στους Δήμους της αντίστοιχης Περιφερειακής Ενότητας.
Επισημαίνουμε ότι οι ενδιαφερόμενοι επιτρέπεται να υποβάλουν πρόταση για μία μόνο ειδικότητα και σε μία μόνο Περιφερειακή Ενότητα της επιλογής τους. Η επιλογή περισσότερων αποτελεί λόγο αποκλεισμού από τη διαδικασία επιλογής.
Περισσότερες πληροφορίες μπορούν να αντλήσουν οι ενδιαφερόμενοι από την προκήρυξη.
Οι ηλεκτρονικές αιτήσεις κατατίθενται εδώ.
Καλόγηρος Βασίλειος
news.gr


Βρέθηκε στο Μαρούσι το κρησφύγετο του ΜαζιώτηΒρέθηκε στο Μαρούσι το κρησφύγετο του Νίκου Μαζιώτη. Πρόκειται για διαμέρισμα στο Μαρούσι, στον πέμπτο όροφο πολυκατοικίας. 
Πληροφορίες λένε ότι αστυνομικοί έδειξαν τη φωτογραφία του σε μία κάτοικο της περιοχής η οποία τον αναγνώρισε ως τον άνθρωπο που έμενε στην ίδια με αυτήν πολυκατοικία. 
Η γυναίκα φέρεται να αποκάλυψε στις αρχές ότι ο Μαζιώτης διέμενε μαζί με την Πόλα Ρούπα και το παιδί τους, σε διαμέρισμα της ίδιας πολυκατοικίας που και η
ίδια διαμένει, επί της οδού Υψηλάντου 27.
Σημειώνεται ότι η απόδειξη αγοράς ρούχων από το εμπορικό κέντρο The Mall στο Μαρούσι που βρέθηκε στην κατοχή του Νίκου Μαζιώτη αποτελεί οδηγό στις έρευνες της αντιτρομοκρατικής για τον εντοπισμό του κρησφύγετου του 42χρονου και της συντρόφου του Πόλας Ρούπα στην περιοχή.
Η απόδειξη είχε εκδοθεί μία ώρα πριν από την ένοπλη συμπλοκή του Μαζιώτη με αστυνομικούς στο Μοναστηράκι και αποκαλύπτει ότι ο μέχρι χθες καταζητούμενος τρομοκράτης, αφού προέβη σε αγορές από κατάστημα ρούχων στο εμπορικό κέντρο του Αμαρουσίου, επιβιβάστηκε σε συρμό του ΗΣΑΠ στον σταθμό Μαρούσι και κινήθηκε προς Ομόνοια.
Έτσι, καθόλου τυχαία, οι έρευνες της Αντιτρομοκρατικής για τον εντοπισμό του οικήματος ασφαλείας του 42χρονου στράφηκαν από την πρώτη στιγμή σε μια ζώνη που ξεκινά από τα Πατήσια και επεκτείνεται σε Καλογρέζα, Χαλάνδρι και Μαρούσι, κατά μήκος δηλαδή των περιοχών που διασχίζει ο ηλεκτρικός σιδηρόδρομος. 
Αξίζει να σημειωθεί ότι στην κατοχή του τρομοκράτη βρέθηκαν τέσσερα κλειδιά, που μέχρι χθες δεν είχε διαπιστωθεί σε ποιο οίκημα αντιστοιχούν.
 
Το Ίδρυμα Νεολαίας και Δια Βίου Μάθησης, Ι.ΝΕ.ΔΙ.ΒΙ.Μ. στο πλαίσιο των Πράξεων «Κέντρα Διά Βίου Μάθησης – Προγράμματα Εθνικής Εμβέλειας και Προγράμματα Τοπικής Εμβέλειας» ΑΠ7 και «Κέντρα Διά Βίου Μάθησης – Προγράμματα Εθνικής Εμβέλειας και Προγράμματα Τοπικής Εμβέλειας» ΑΠ8, που υλοποιούνται μέσω του Επιχειρησιακού Προγράμματος «Εκπαίδευση και Δια Βίου Μάθηση» με τη συγχρηματοδότηση της Ευρωπαϊκής Ένωσης
(Ευρωπαϊκό Κοινωνικό Ταμείο – Ε.Κ.Τ.) και εθνικών πόρων και σύμφωνα με την υπ΄αριθμ.2059/98/24.06.14 απόφαση του Δ.Σ. ΙΝΕΔΙΒΙΜ (ΑΔΑ: ΒΘΦΤ46ΨΖΣΠ-ΥΦΒ) απευθύνει πρόσκληση εκδήλωσης ενδιαφέροντος για σύναψη σύμβασης έργου για ΕΚΠΑΙΔΕΥΤΕΣ στα Κέντρα Δια Βίου Μάθησης.
 
Προθεσμία Υποβολής Ηλεκτρονικών Αιτήσεων :17/07/2014 (ώρα 18:00) – 01/08/2014 (ώρα 15:00)
 
 
Ηλεκτρονική Διεύθυνση υποβολής αιτήσεων: http://applications.inedivim.gr
 
 
Μεταφόρτωση αυτού του αρχείου (20140717-ekp-kdvm-ap.pdf)ΑΠΟΦΑΣΗ ΔΣ ΙΝΕΔΙΒΙΜ 2059/98/24.06.14  
Μεταφόρτωση αυτού του αρχείου (20140717-ekp-kdvm.pdf)ΠΡΟΣΚΛΗΣΗ ΕΚΔΗΛΩΣΗΣ ΕΝΔΙΑΦΕΡΟΝΤΟΣ  
 
Τα αφορολόγητα όρια που ισχύουν για την απόκτηση πρώτης κατοικίας και όλα όσα προβλέπουν οι ισχύουσες ρυθμίσεις για τους φόρους κληρονομιών, δωρεών, γονικών παροχών και μεταβιβάσεων ακινήτων περιγράφονται σε αναλυτικό οδηγό που εξέδωσε το υπουργείο Οικονομικών.
Τα όσα ισχύουν στη φορολογία κληρονομιών, δωρεών, γονικών παροχών και μεταβιβάσεων ακινήτων περιγράφονται υπό μορφή απαντήσεων στα συνηθέστερα ερωτήματα που υποβάλλουν οι πολίτες.
 
Το money-money.gr παρουσιάζει αναλυτικά τον οδηγό του υπουργείου Οικονομικών ώστε οι πολίτες να γνωρίζουν τί ισχύει πλέον στη φορολογία κληρονομιών, δωρεών, γονικών παροχών και μεταβιβάσεων ακινήτων.

Α.- ΦΟΡΟΛΟΓΙΑ ΚΛΗΡΟΝΟΜΙΩΝ - ΔΩΡΕΩΝ - ΓΟΝIΚΩΝ ΠΑΡΟΧΩΝ

1. Ποιος είναι υπόχρεος για την υποβολή της δήλωσης φόρου
κληρονομιάς;
Ο κληρονόμος ή ο νόμιμος αντιπρόσωπος του (άρθρο 61 του Κώδικα Φορολογίας Κληρονομιών - Δωρεών - Γονικών παροχών, ο οποίος κυρώθηκε με το ν. 2961/2001).
 
2. Ποια είναι η προθεσμία υποβολής της δήλωσης φόρου κληρονομιάς;
Η δήλωση φόρου κληρονομιάς πρέπει να υποβληθεί μέσα σε έξι μήνες, αν ο κληρονομούμενος πέθανε στην Ελλάδα, ή μέσα σε ένα χρόνο, αν ο κληρονομούμενος απεβίωσε στην αλλοδαπή ή οι κληρονόμοι ή οι κληροδόχοι διέμεναν κατά το χρόνο θανάτου στην αλλοδαπή. Η προθεσμία αρχίζει από το θάνατο του κληρονομουμένου ή τη δημοσίευση της διαθήκης ή τη δημοσίευση της τελεσίδικης απόφασης που κηρύσσει την αφάνεια ή το θάνατο του υπόχρεου σε δήλωση, αν αυτός δεν υπέβαλε δήλωση ή το διορισμό των κηδεμόνων σχολαζουσών κληρονομιών, των εκτελεστών διαθήκης, των συνδίκων πτώχευσης ή την αναγνώρισή τους, σε περίπτωση κληρονόμων σχολαζουσών κληρονομιών. Η κατά τα άνω εξάμηνη ή ετήσια προθεσμία μπορεί να παραταθεί για τρεις (3) κατ' ανώτατο όριο μήνες, με απόφαση του προϊσταμένου της αρμόδιας Δ.Ο.Υ., αν συντρέχουν αποχρώντες λόγοι.
 
3. Ποια δικαιολογητικά απαιτούνται κατά την υποβολή δηλώσεων φόρου κληρονομιάς;
α) Ληξιαρχική πράξη θανάτου
β) Αντίγραφο διαθήκης
γ) Κληρονομητήριο ή πιστοποιητικό της αρμόδιας δημοτικής ή κοινοτικής αρχής περί του είδους και του βαθμού συγγενείας προς τον κληρονομούμενο
δ) Πιστοποιητικό του Γραμματέα του Ειρηνοδικείου περί μη δημοσιεύσεως νεότερης διαθήκης ή περί μη δημοσιεύσεως διαθήκης στην περίπτωση της εξ αδιαθέτου διαδοχής
ε) Πιστοποιητικό για την ηλικία του επικαρπωτή, όταν για τον προσδιορισμό της αξίας λαμβάνεται υπόψη η ηλικία αυτού
στ) Έγγραφο νομιμοποιήσεως, σε περίπτωση πληρεξουσίου
ζ) Τα έγγραφα που αποδεικνύουν τη μετάθεση του χρόνου γένεσης της φορολογικής υποχρέωσης
η) Αποδεικτικά χρεών της κληρονομιάς (Σχετικό άρθρο 67 του Κώδικα).
 
4. Ποια είναι αρμόδια Δ.Ο.Υ. για την παραλαβή δηλώσεων φόρου κληρονομιάς;
Η Δ.Ο.Υ. της κατοικίας του κληρονομουμένου ή η Δ.Ο.Υ. Κατοίκων Εξωτερικού, αν ο κληρονομούμενος ήταν κάτοικος αλλοδαπής.
Αν όμως ο κληρονομούμενος είχε την κατοικία του στην αλλοδαπή, αλλά πέθανε στην Ελλάδα, αρμόδια είναι η Δ.Ο.Υ. του τόπου θανάτου.
Ως κατοικία του κληρονομουμένου θεωρείται αυτή που προκύπτει από το ΑΦΜ αυτού (άρθρο 66).
 
5. Ποιος είναι υπόχρεος υποβολής δήλωσης φόρου δωρεάς - γονικής παροχής;
Είναι οι συμβαλλόμενοι δωρητής - δωρεοδόχος, γονέας - τέκνο και, σε περίπτωση άτυπης δωρεάς, ο δωρεοδόχος (άρθρο 85).
 
6. Ποια είναι αρμόδια Δ.Ο.Υ. για την παραλαβή δήλωσης φόρου δωρεάς- γονικής παροχής;
Ο προϊστάμενος της Δ.Ο.Υ. της κατοικίας του δωρητή. Ως κατοικία του δωρητή θεωρείται αυτή που προκύπτει από το ΑΦΜ αυτού. (άρθρο 87).
 
7. Ποια είναι η προθεσμία υποβολής της δήλωσης φόρου δωρεάς -γονικής παροχής;
Η δήλωση υποβάλλεται πριν από την κατάρτιση του συμβολαίου, το οποίο συντάσσεται με βάση θεωρημένο αντίγραφο της δήλωσης, και, προκειμένου για άτυπες δωρεές, μέσα σε έξι μήνες από την παράδοση του αντικειμένου της δωρεάς στο δωρεοδόχο (άρθρο 86).
 
8. Ποιες είναι οι προϋποθέσεις απαλλαγής από το φόρο κληρονομιών και γονικών παροχών για την απόκτηση της πρώτης κατοικίας;
Ο κληρονόμος (σύζυγος ή τέκνο του κληρονομουμένου) ή το τέκνο που αποκτά τη γονική παροχή ή ο σύζυγος αυτού ή τα ανήλικα τέκνα τους, να μην έχουν δικαίωμα πλήρους κυριότητας ή επικαρπίας ή οίκησης σε άλλη κατοικία ή ιδανικό μερίδιο κατοικίας που πληροί τις στεγαστικές ανάγκες της οικογένειας ή δικαίωμα πλήρους κυριότητας επί οικοπέδου οικοδομήσιμου ή επί ιδανικού μεριδίου οικοπέδου, στα οποία αντιστοιχεί εμβαδόν κτίσματος που πληροί τις στεγαστικές τους ανάγκες και βρίσκονται σε δήμο ή κοινότητα με πληθυσμό άνω των 3.000 κατοίκων. Οι στεγαστικές ανάγκες θεωρείται ότι καλύπτονται αν το συνολικό εμβαδόν των ανωτέρω ακινήτων (και των λοιπών αντίστοιχων κληρονομιαίων ακινήτων) είναι 70 τ.μ. προσαυξανόμενα κατά 20 τ.μ. για καθένα από τα δύο πρώτα τέκνα και κατά 25 τ.μ. για το τρίτο και καθένα από τα επόμενα τέκνα του δικαιούχου (άρθρα 26 ενότητα Α' και 43 ενότητα Α').
 
9. Ποια είναι τα αφορολόγητα ποσά για την απόκτηση πρώτης κατοικίας αιτία θανάτου ή γονικής παροχής;
Η απαλλαγή παρέχεται για αξία κατοικίας μέχρι 200.000 € για κάθε ανήλικο ή άγαμο κληρονόμο και μέχρι 250.000 € για έγγαμο, η οποία προσαυξάνεται κατά 25.000 € για καθένα από τα δύο πρώτα τέκνα και κατά 30.000 € για το τρίτο και καθένα από τα επόμενα ανήλικα τέκνα, των οποίων την επιμέλεια έχει ο δικαιούχος. Στο ποσό της απαλλαγής περιλαμβάνεται και η αξία μιας θέσης στάθμευσης αυτοκινήτου και ενός αποθηκευτικού χώρου, για επιφάνεια εκάστου έως 20 τ.μ., εφόσον βρίσκονται στο ίδιο ακίνητο και αποκτώνται ταυτόχρονα. Επίσης χορηγείται απαλλαγή για οικόπεδο αξίας μέχρι 50.000 € για κάθε ανήλικο ή άγαμο κληρονόμο και μέχρι 100.000 € για κάθε έγγαμο κληρονόμο, προσαυξανόμενη κατά 10.000 € για καθένα από τα δύο πρώτα τέκνα και κατά 15.000 € για το τρίτο και καθένα από τα επόμενα τέκνα. Τα παραπάνω ισχύουν εφόσον στο δικαιούχο κληρονόμο ή κληροδόχο περιέρχεται ένα οικόπεδο εξ ολοκλήρου και κατά πλήρη κυριότητα και όχι ποσοστό εξ αδιαιρέτου.
Αντίστοιχη απαλλαγή παρέχεται και κατά τη γονική παροχή πρώτης κατοικίας. (άρθρα 26 ενότητα Α' και 43 ενότητα Α').
 
10. Γεωργικές απαλλαγές
Με το ν. 3842/2010 από 23-4-2010 καταργήθηκαν οι γεωργικές απαλλαγές και ο φόρος υπολογίζεται πλέον με βάση τα αφορολόγητα ποσά και τους φορολογικούς συντελεστές της αντίστοιχης κατηγορίας, όπως και τα λοιπά περιουσιακά στοιχεία.
 
11. Σε πόσες δόσεις καταβάλλεται ο φόρος κληρονομιών, δωρεών και γονικών παροχών;
Ο βάσει δήλωσης φόρος καταβάλλεται σε 12 ίσες διμηνιαίες δόσεις των 500 €.
Σε περίπτωση κληρονομιάς, αν ο κληρονόμος είναι ανήλικος, ο αριθμός των δόσεων διπλασιάζεται, με την προϋπόθεση ότι κάθε δόση δεν θα είναι μικρότερη των 500 €, πλην της τελευταίας.
 
12. Ποιος είναι ο χρόνος φορολογίας για την κτήση αιτία θανάτου;
Κατά κανόνα χρόνος φορολογίας είναι ο χρόνος θανάτου. Ο χρόνος φορολογίας μετατίθεται σε μεταγενέστερο του θανάτου χρονικό σημείο αυτοδίκαια στις περιπτώσεις αναβλητικής αίρεσης, επιδικίας περί το κληρονομικό δικαίωμα ή περί την κληρονομιά, διαχωρισμού επικαρπίας από την κυριότητα κ.λ.π. ή με απόφαση του προϊσταμένου της αρμόδιας Δ.Ο.Υ. στις περιπτώσεις του άρθρου 8 του Κώδικα (άρθρα 7 και 8).
 
13. Πότε παραγράφεται το δικαίωμα του δημοσίου για επιβολή φόρου κληρονομιάς ή δωρεάς, γονικής παροχής;
Παραγράφεται μετά την πάροδο 10 ετών αν υποβλήθηκε δήλωση, ή 15 ετών αν δεν υποβλήθηκε δήλωση. Ανεξάρτητα από τα παραπάνω το δικαίωμα του δημοσίου είναι παραγραμμένο για όλες τις υποθέσεις για τις οποίες η φορολογική υποχρέωση γεννήθηκε μέχρι 31-12-1994. (άρθρο 102 του Κώδικα όπως τροποποιήθηκε με το άρθρο 25 του ν. 3842/2010).
 
14. Ποια είναι τα αφορολόγητα όρια και οι φορολογικοί συντελεστές στη φορολογία κληρονομιών, δωρεών και γονικών παροχών;
α) Η αιτία θανάτου κτήση πάσης φύσεως περιουσιακών στοιχείων καθώς και η αιτία δωρεάς ή γονικής παροχής κτήση ακινήτων ή εμπράγματων ή ενοχικών δικαιωμάτων επί ακινήτων, μετοχών καθώς και λοιπών περιουσιακών στοιχείων (δηλ. όλων των περιουσιακών στοιχείων πλην μετρητών) υπόκεινται σε φόρο, ο οποίος υπολογίζεται με βάση τις πιο κάτω φορολογικές κλίμακες:
ΚΑΤΗΓΟΡΙΑ Α΄ : Στην κατηγορία αυτή υπάγονται: α) ο σύζυγος του κληρονομουμένου, β) το πρόσωπο το οποίο είχε συνάψει σύμφωνο συμβίωσης με τον κληρονομούμενο κατά τις διατάξεις του ν. 3719/2008 και το οποίο λύθηκε με το θάνατο αυτού, εφόσον η συμβίωση είχε διάρκεια τουλάχιστον δύο ετών, γ) οι κατιόντες πρώτου βαθμού (τέκνα από νόμιμο γάμο, τέκνα χωρίς γάμο έναντι της μητέρας, αναγνωρισθέντα εκούσια ή δικαστικά έναντι του πατέρα, νομιμοποιηθέντα με επιγενόμενο γάμο ή δικαστικά έναντι και των δύο γονέων), δ) οι κατιόντες εξ αίματος δεύτερου βαθμού και ε) οι ανιόντες εξ αίματος πρώτου βαθμού.
 
Κλιμάκια
(σε ευρώ)
Συντελεστής κλιμακίου
Φόρος κλιμακίου
(σε ευρώ)
Φορολογητέα περιουσία
(σε ευρώ)
Φόρος που αναλογεί
(σε ευρώ)
150.000
---
---
150.000
---
150.000
1%
1.500
300.000
1.500
300.000
5%
15.000
600.000
16.500
Υπερβάλλον
10%


ΚΑΤΗΓΟΡΙΑ Β΄: Στην κατηγορία αυτή υπάγονται: α) οι κατιόντες εξ αίματος τρίτου και επόμενων βαθμών, β) οι ανιόντες εξ αίματος δεύτερου και επόμενων βαθμών, γ) τα εκούσια ή δικαστικά αναγνωρισθέντα τέκνα έναντι των ανιόντων του πατέρα που τα αναγνώρισε, δ) οι κατιόντες του αναγνωρισθέντος έναντι του αναγνωρίσαντος και των ανιόντων αυτού, ε) οι αδελφοί (αμφιθαλείς ή ετεροθαλείς), στ) οι συγγενείς εξ αίματος τρίτου βαθμού εκ πλαγίου, ζ) οι πατριοί και οι μητριές, η) τα τέκνα από προηγούμενο γάμο του συζύγου, θ) τα τέκνα εξ αγχιστείας (γαμπροί - νύφες) και ι) οι ανιόντες εξ αγχιστείας (πεθεροί - πεθερές).
 
Κλιμάκια
(σε ευρώ)
Συντελεστής κλιμακίου
Φόρος κλιμακίου
(σε ευρώ)
Φορολογητέα περιουσία
(σε ευρώ)
Φόρος που αναλογεί
(σε ευρώ)
30.000
---
---
30.000
---
70.000
5%
3.500
100.000
3.500
200.000
10%
20.000
300.000
23.500
Υπερβάλλον
20%


ΚΑΤΗΓΟΡΙΑ Γ΄: Στην κατηγορία αυτή υπάγεται οποιοσδήποτε άλλος εξ αίματος ή εξ αγχιστείας συγγενής του κληρονομουμένου ή εξωτικός.
 
Κλιμάκια
(σε ευρώ)
Συντελεστής κλιμακίου
Φόρος κλιμακίου
(σε ευρώ)
Φορολογητέα περιουσία
(σε ευρώ)
Φόρος που αναλογεί
(σε ευρώ)
6.000
—
—
6.000
—
66.000
20%
13.200
72.000
13.200
195.000
30%
58.500
267.000
71.700
Υπερβάλλον
40%


β) Η αιτία γονικής παροχής κτήση μετρητών φορολογείται αυτοτελώς, με συντελεστή δέκα τοις εκατό (10%) ενώ η αιτία δωρεάς κτήση μετρητών φορολογείται αυτοτελώς με συντελεστή δέκα τοις εκατό (10%) για δωρεοδόχους που υπάγονται στην Α' κατηγορία, είκοσι τοις εκατό (20%) για δωρεοδόχους που υπάγονται στη Β' κατηγορία και σαράντα τοις εκατό (40%) για δωρεοδόχους που υπάγονται στη Γ' κατηγορία..
 
15. Ποιο είναι το απαλλασσόμενο ποσό όταν κληρονόμος είναι σύζυγος ή ανήλικο τέκνο του κληρονομουμένου;
Μετά την 26-1-2010, όταν κληρονόμος είναι σύζυγος ή ανήλικο τέκνο του κληρονομουμένου, απαλλάσσεται από το φόρο κληρονομιάς αξία κληρονομιαίας περιουσίας μέχρι 400.000 € για κάθε κληρονόμο (με αντίστοιχο περιορισμό των κλιμακίων υπολογισμού του φόρου της Α' κατηγορίας).

Β.- ΦΟΡΟΛΟΓΙΑ ΜΕΤΑΒΙΒΑΣΗΣ ΑΚΙΝΗΤΩΝ

16. Ποιο είναι το αντικείμενο του φ.μ.α. και ποιος ο υπόχρεος για την καταβολή του φόρου;
Σε κάθε μεταβίβαση ακινήτου με αντάλλαγμα και σύσταση εμπραγμάτου σε ακίνητο δικαιώματος καθώς και σε μεταβίβαση πλοίου με ελληνική σημαία επιβάλλεται φόρος στην αξία αυτών και υπόχρεος για την καταβολή του είναι ο αγοραστής.
 
17. Ποια είναι η αρμόδια Δ.Ο.Υ. για την υποβολή της δήλωσης;
Για κάθε μεταβίβαση ακινήτου οι συμβαλλόμενοι υποχρεούνται πριν από τη σύνταξη του συμβολαίου, να υποβάλλουν κοινή δήλωση φ.μ.α. στη Δ.Ο.Υ. στη χωρική αρμοδιότητα της οποίας βρίσκεται το ακίνητο.
 
18. Ποια είναι η διαδικασία υποβολής της δήλωσης και καταβολής του φ.μ.α.;
Η δήλωση υποβάλλεται σε δύο αντίγραφα, ένα εκ των οποίων κρατείται από τον υπάλληλο της Δ.Ο.Υ. και το δεύτερο, αφού βεβαιωθεί για την ακρίβεια της αντιγραφής παραδίδεται στο συμβαλλόμενο.
Η καταβολή του φόρου πραγματοποιείται σε πιστωτικά ιδρύματα ή στα Ε.Λ.Τ.Α. με τη χρήση κωδικού πληρωμής και αποδεικνύεται από αποδεικτικό καταβολής που εκδίδεται από τη Γενική Γραμματεία Δημοσίων Εσόδων.
 
19. Πώς καταβάλλεται ο φόρος μεταβίβασης ακινήτων;
Στις περιοχές που εφαρμόζεται το αντικειμενικό σύστημα, κατά την υποβολή της δήλωσης Φ.Μ.Α., ο φορολογούμενος υποχρεούται να αναγράφει σε αυτή την αντικειμενική αξία του μεταβιβαζόμενου ακινήτου, βάσει της οποίας καταβάλει εφάπαξ το φόρο που αναλογεί. Σε περίπτωση που το τίμημα είναι μεγαλύτερο της αντικειμενικής αξίας, ο φόρος υπολογίζεται επί του τιμήματος.
Στις υπόλοιπες περιοχές που δεν εφαρμόζεται το αντικειμενικό σύστημα, κατά την υποβολή της δήλωσης, ο φορολογούμενος καταβάλει εξ ολοκλήρου το φόρο που αναλογεί με βάση την αξία που δήλωσε. Κατά την υποβολή της δήλωσης και μέσα σε προθεσμία δύο (2) ημερών, ο Προϊστάμενος της Δ.Ο.Υ. προσδιορίζει προσωρινά την αγοραία αξία του ακινήτου και ο αγοραστής έχει πλέον το δικαίωμα μέσα σε δίμηνη ανατρεπτική προθεσμία από την ημερομηνία παραλαβής της δήλωσης να υποβάλει συμπληρωματική δήλωση σύμφωνα με την ορισθείσα προσωρινή αξία και να καταβάλει χωρίς πρόστιμο το μισό του αναλογούντος φόρου και το υπόλοιπο μισό τον επόμενο της βεβαίωσης μήνα. Σε περίπτωση που δεν υποβάλει την πιο πάνω συμπληρωματική δήλωση, ενεργείται έλεγχος από τον Προϊστάμενο της Δ.Ο.Υ. για τον προσδιορισμό της αξίας, χωρίς να τον δεσμεύει πλέον η προεκτίμηση και στη συνέχεια εκδίδεται πράξη διορθωτικού προσδιορισμού του φόρου.
Κατά της οριστικής πράξης διορθωτικού προσδιορισμού του φόρου, ο φορολογούμενος έχει δικαίωμα να υποβάλει εντός τριάντα ημερών από την κοινοποίησή της, ενδικοφανή προσφυγή με αίτημα την επανεξέταση της πράξης στο πλαίσιο διοικητικής διαδικασίας από την Διεύθυνση
Επίλυσης Διαφορών και μετά την έκδοση της σχετικής απόφασης ο φορολογούμενος μπορεί να προσφύγει στα διοικητικά δικαστήρια.
 
20. Ποιοι είναι οι συντελεστές για τον υπολογισμό του Φ.Μ.Α.;
O φόρος μεταβίβασης υπολογίζεται σε 3% επί της φορολογητέας αξίας του ακινήτου ή του εμπραγμάτου επί του ακινήτου δικαιώματος.
Ο ανωτέρω συντελεστής εφαρμόζεται σε μεταβιβάσεις ακινήτων, οι οποίες διενεργούνται από 1/1/2014 και μετά.
Ο Φ.Μ.Α. που προκύπτει κατά τα προεκτεθέντα μειώνεται στο μισό ή στο ένα τέταρτο ανάλογα με τη νομική μορφή της πραγματοποιούμενης μεταβίβασης ή την ιδιότητα των συμβαλλομένων προσώπων. Οι κυριότερες κατηγορίες είναι οι ακόλουθες: α) Φ.Μ.Α. μειωμένος στο τέταρτο.
Οι περιπτώσεις που ο Φ.Μ.Α. μειώνεται στο τέταρτο είναι η αυτούσια διανομή ακινήτων μεταξύ των συγκυρίων, η διάλυση Ο.Ε., Ε.Ε. και Ε.Π.Ε. και η μεταβίβαση των ακινήτων της εταιρείας στα μέλη της κατά το λόγο της εταιρικής τους μερίδας καθώς και η απόληψη ακινήτων της εταιρείας από εταίρους που αποχωρούν από αυτή. β) Φ.Μ.Α. μειωμένος στο μισό.
Οι περιπτώσεις που ο Φ.Μ.Α. μειώνεται στο μισό είναι η ανταλλαγή ακινήτων ίσης αξίας, η υποχρεωτική ανταλλαγή οικοπέδων, η συγχώνευση Α.Ε. και Συνεταιρισμών, η αναγκαστική απαλλοτρίωση για δημόσια ωφέλεια καθώς και η συνένωση οικοπέδων.
 
21. Σε ποιες περιπτώσεις σύστασης ή τροποποίησης οριζόντιας ή κάθετης ιδιοκτησίας οφείλεται φ.μ.α.;
Σε κάθε περίπτωση σύστασης ή τροποποίησης οριζόντιας ή κάθετης θα πρέπει να ερευνάται αν συντελείται, άμεσα ή έμμεσα, μεταβίβαση εμπραγμάτων επί ακινήτων δικαιωμάτων μεταξύ συγκυρίων, είτε με μορφή διανομής, είτε ανταλλαγής, είτε πώλησης, είτε δωρεάς ιδανικών μεριδίων. Ενδεικτικά αναφέρονται:
- σύσταση σε οικόπεδο με υφιστάμενα κτίσματα.
- Σύσταση και στο μελλόκτιστο δικαίωμα υψούν με υφιστάμενα κτίσματα.
- Τροποποίηση σύστασης με απόσπαση μέρους οριζόντιας ιδιοκτησίας από εκείνη στην οποία ανήκε και μεταφορά της σε οριζόντια ιδιοκτησία άλλου συνιδιοκτήτη.
- Σύσταση με διανομή της ψιλής κυριότητας.
- Διανομή υφιστάμενη κάθετης ιδιοκτησίας σε οικόπεδο με κτίσματα.
- Κατάργηση υφιστάμενης σύστασης σε οικόπεδο με κτίσματα.
 
22. Τεκμήριο αποπερατωμένου κτίσματος- Ποιες είναι οι προϋποθέσεις εφαρμογής του;
α. Να μεταβιβάζονται ιδανικά μερίδια του οικοπέδου. β. Η μεταβίβαση να γίνεται με αντάλλαγμα.
γ. Να έχει εκδοθεί οικοδομική άδεια ανέγερσης πολυκατοικίας, ή η σχετική αίτηση να έχει υποβληθεί το αργότερο σε 2 χρόνια από τη μεταβίβαση και
δ. Η ανέγερση των κτισμάτων να γίνει είτε από τον πωλητή των ποσοστών του οικοπέδου, είτε από τον εργολάβο ο οποίος ανέλαβε με αντιπαροχή την ανέγερση της πολυκατοικίας, είτε από τρίτο πρόσωπο το οποίο ενεργεί για λογαριασμό είτε του οικοπεδούχου είτε του εργολάβου.
Το ως άνω αμάχητο τεκμήριο δεν έχει εφαρμογή σε μεταβίβαση ιδανικού μεριδίου οικοπέδου σε πρόσωπα που αναλαμβάνουν κατ' επάγγελμα την ανέγερση ολόκληρης της πολυκατοικίας.

23. Δικαίωμα προσφυγής.

α) Ο υπόχρεος, εφόσον αμφισβητεί πράξη προσδιορισμού του φ.μ.α. (διοικητικός προσδιορισμός του φόρου) έχει δικαίωμα εντός τριάντα ημερών από την κοινοποίηση της πράξης, να υποβάλει ενδικοφανή προσφυγή με αίτημα την επανεξέταση της πράξης στο πλαίσιο διοικητικής διαδικασίας από την Διεύθυνση Επίλυσης Διαφορών (άρθρο 63 ν. 4174/2013). Κατά της απόφασης της Διεύθυνσης Επίλυσης Διαφορών ή της σιωπηρής απόρριψης της ενδικοφανούς προσφυγής λόγω παρόδου της προθεσμίας προς έκδοση της απόφασης (60 ημέρες από την υποβολή της ενδικοφανούς προσφυγής), ο υπόχρεος δύναται να ασκήσει προσφυγή ενώπιον του αρμόδιου Διοικητικού Δικαστηρίου.
Επισημαίνεται ότι προσφυγή στα διοικητικά δικαστήρια απευθείας κατά οποιασδήποτε πράξης που εξέδωσε η Φορολογική Διοίκηση είναι απαράδεκτη.
β) Εφόσον, κατόπιν ελέγχου εκδίδεται πράξη προσωρινού διορθωτικού προσδιορισμού του φόρου, ο φορολογούμενος έχει τη δυνατότητα να διατυπώσει εγγράφως τις απόψεις του εντός είκοσι (20) ημερών από την κοινοποίηση της έγγραφης γνωστοποίησης.
Η Φορολογική Διοίκηση εκδίδει την οριστική πράξη διορθωτικού προσδιορισμού του φόρου, εντός μηνός από την ημερομηνία παραλαβής των απόψεων του φορολογούμενου ή, σε περίπτωση που ο φορολογούμενος δεν υποβάλλει τις απόψεις του, την εκπνοή της ως άνω προθεσμίας των 20 ημερών. Η οριστική πράξη διορθωτικού προσδιορισμού του φόρου μαζί με την έκθεση ελέγχου κοινοποιούνται στον φορολογούμενο. Κατά της πράξης του οριστικού διορθωτικού προσδιορισμού του φόρου, ο φορολογούμενος έχει δικαίωμα εντός τριάντα ημερών από την κοινοποίηση, να υποβάλει ενδικοφανή προσφυγή με αίτημα την επανεξέταση της πράξης στο πλαίσιο διοικητικής διαδικασίας από την Διεύθυνση Επίλυσης Διαφορών.
Επισημαίνεται και πάλι ότι προσφυγή στα διοικητικά δικαστήρια απευθείας κατά οποιασδήποτε πράξης που εξέδωσε η Φορολογική Διοίκηση είναι απαράδεκτη.
ΑΠΑΛΛΑΓΈΣ

24. Ποιοι είναι οι δικαιούχοι της απαλλαγής από τον Φ.Μ.Α. για αγορά πρώτης κατοικίας;

Η απαλλαγή παρέχεται μόνο σε φυσικά πρόσωπα (έγγαμα ή άγαμα), εφόσον κατοικούν μόνιμα στην Ελλάδα ή προτίθενται να εγκατασταθούν σε αυτή το αργότερο εντός δύο ετών από την αγορά (άρθρο 23 παρ. 4-5 ν. 3943/2011, ΦΕΚ 66 Α'/31-3-2011).
Με τις διατάξεις του άρθρου 21 του ν. 3842/2010 καταργήθηκε η απαλλαγή για τους Έλληνες ομογενείς του εξωτερικού που δεν κατοικούν στην Ελλάδα κατά το χρόνο της αγοράς. Επίσης, καθορίστηκαν οι κατηγορίες δικαιούχων ως ακολούθως:
α) Έλληνες,
β) ομογενείς από Αλβανία, Τουρκία και χώρες της πρώην Σοβιετικής Ένωσης,
γ) οι πολίτες των κρατών- μελών της Ευρωπαϊκής Ένωσης και του Ευρωπαϊκού Οικονομικού
Χώρου,
δ) αναγνωρισμένοι πρόσφυγες, σύμφωνα με τις διατάξεις του π.δ. 96/2008 (ΦΕΚ 152 Α), και
ε) πολίτες τρίτων χωρών που απολαύουν του καθεστώτος του επί μακρόν διαμένοντος στην Ελλάδα, σύμφωνα με τις διατάξεις του π.δ. 150/2006 (ΦΕΚ 160 Α).
Επισημαίνεται ότι ειδικά για τους αλλοδαπούς η πρόθεσή τους για μόνιμη εγκατάσταση στην Ελλάδα δεν αναιρείται από το γεγονός ότι για ειδικούς λόγους, οι αρμόδιες υπηρεσίες τους χορηγούν προσωρινές άδειες παραμονής που ανανεώνονται.
Οι καταγόμενοι από τη Βόρεια Ήπειρο και την Τουρκία, εφόσον απέκτησαν ιθαγένεια τρίτου κράτους πλην της Αλβανικής και Τουρκικής, δεν μπορούν να τύχουν απαλλαγής από το φόρο.
Η απαλλαγή παρέχεται και στον ψιλό κύριο εξ αδιαιρέτου ποσοστού ή ψιλό κύριο ή επικαρπωτή κατοικίας ή οικοπέδου που αγοράζει το υπόλοιπο ποσοστό ή το εμπράγματο δικαίωμα της επικαρπίας ή της ψιλής κυριότητας, προκειμένου να γίνει εξ ολοκλήρου κύριος του ακινήτου, εφόσον το ποσοστό που έχει δεν του πληροί της στεγαστικές ανάγκες.
Η απαλλαγή του άγαμου παρέχεται και στο σύζυγο που βρίσκεται σε διάσταση, υπό τον όρο ότι έχει κατατεθεί αίτηση ή αγωγή διαζυγίου τουλάχιστον έξι μήνες πριν την αγορά του ακινήτου με την προϋπόθεση ότι ο γάμος θα λυθεί μέσα σε πέντε (5) έτη από την αγορά.
Οι ιδιοκτήτες ξενοδοχείων, αποθηκών, γραφείων, βιομηχανοστασίων και γενικά αμιγών επαγγελματικών στεγών έχουν δικαίωμα απαλλαγής. Δεν θεωρείται επαγγελματική στέγη το ακίνητο, το οποίο από την οικοδομική άδεια ή τον τίτλο κτήσης χαρακτηρίζεται ως κατοικία, έστω και αν αυτό χρησιμοποιείται ως επαγγελματική στέγη.

25. Ποια είναι η έκταση της παρεχόμενης απαλλαγής; Παρέχεται απαλλαγή για τους βοηθητικούς χώρους;

Με τις διατάξεις του άρθρου 21 του ν. 3842/2010 επήλθαν μεταβολές στο αντικείμενο της απαλλαγής ως ακολούθως:
Καταργήθηκε η χορήγηση απαλλαγής για αγορά κατοικίας με εμβαδόν έως 200 τ.μ. ή οικοπέδου, στο οποίο αντιστοιχεί κατοικία με εμβαδόν έως 200 τ.μ., ανεξάρτητα από την αξία τους, και παρέχεται απαλλαγή, η οποία συνδέεται με την οικογενειακή κατάσταση του δικαιούχου και το είδος του αγοραζόμενου ακινήτου ως εξής:
- Για αγορά κατοικίας: από άγαμο μέχρι του ποσού των 200.000 Ευρώ, από άγαμο που παρουσιάζει αναπηρία τουλάχιστον 67% από διανοητική καθυστέρηση ή φυσική αναπηρία μέχρι ποσού αξίας 250.000 Ευρώ, από έγγαμο μέχρι ποσού αξίας 250.000 Ευρώ ενώ από έγγαμο που παρουσιάζει αναπηρία τουλάχιστον 67% από διανοητική στέρηση ή φυσική αναπηρία μέχρι ποσού αξίας 275.000 Ευρώ. Το ποσό αυτό προσαυξάνεται κατά 25.000 Ευρώ για καθένα από τα δύο πρώτα τέκνα αυτού και κατά 30.000 Ευρώ για το τρίτο και καθένα από τα επόμενα τέκνα του.
- Για αγορά οικοπέδου: από άγαμο μέχρι ποσού αξίας 50.000 Ευρώ, από έγγαμο μέχρι ποσού αξίας 100.000 Ευρώ. Το ποσό αυτό προσαυξάνεται κατά 10.000 Ευρώ για καθένα από τα δύο πρώτα τέκνα αυτού και κατά 15.000 Ευρώ για το τρίτο και καθένα από τα επόμενα τέκνα του.
Αν η αξία του ακινήτου υπερβαίνει τα παραπάνω αφορολόγητα όρια, η απαλλαγή χορηγείται μέχρι του αντίστοιχου αφορολόγητου ποσού και για την επιπλέον αξία οφείλεται ΦΜΑ.
Σε περίπτωση αγοράς κατοικίας, στο ποσό της απαλλαγής περιλαμβάνεται και η αξία μιας θέσης στάθμευσης και ενός αποθηκευτικού χώρου, για επιφάνεια εκάστου έως 20 τ.μ., εφόσον βρίσκονται στο ίδιο ακίνητο και αποκτώνται ταυτόχρονα με το ίδιο συμβόλαιο αγοράς.
Τα ανωτέρω εφαρμόζονται σε αγορές πρώτης κατοικίας, η φορολογική υποχρέωση των οποίων γεννιέται από τις 23-4-2010 και μετά.

26. Ποιες είναι οι προϋποθέσεις για την απαλλαγή πρώτης κατοικίας;

α) Ο αγοραστής ή η σύζυγός του ή τα ανήλικα παιδιά του να μην έχουν δικαίωμα πλήρους κυριότητας ή επικαρπίας ή οικήσεως σε άλλη οικία ή διαμέρισμα που πληροί τις στεγαστικές ανάγκες της οικογένειάς του ή δικαίωμα πλήρους κυριότητας επί οικοπέδου οικοδομήσιμου ή επί ιδανικού μεριδίου οικοπέδου, στο οποίο αντιστοιχεί εμβαδόν κτίσματος που πληροί τις στεγαστικές του ανάγκες, και βρίσκονται σε δημοτικό διαμέρισμα με πληθυσμό άνω των 3000 κατοίκων. Σημειώνεται ότι για το έλεγχο της συνδρομής των προϋποθέσεων της απαλλαγής, με χρόνο φορολογίας την 20-3-2013 και μετά, λαμβάνεται υπόψη ο πληθυσμός της δημοτικής ή τοπικής κοινότητας (και όχι του ενιαίου δήμου) με βάση την απογραφή του έτους 2011 (ΦΕΚ 630 τ. Β'/ 20-3-2013). Ο πληθυσμός του δήμου θα λαμβάνεται υπόψη μόνο στις περιπτώσεις των δήμων, οι οποίοι, με βάση τον πίνακα του πληθυσμού, στερούνται περαιτέρω διοικητικής υποδιαίρεσης (σε δημοτικές ενότητες και δημοτικές ή τοπικές κοινότητες).
Ακόμη, για την απαλλαγή απαιτείται το αγοραζόμενο οικόπεδο ή το γήπεδο στο οποίο βρίσκεται η αγοραζόμενη οικία ή το διαμέρισμα να είναι οικοδομήσιμο και εντός του εγκεκριμένου
ρυμοτομικού σχεδίου δήμου ή κοινότητας, και μεταξύ αγοραστή και πωλητή να μην υπάρχει συγγένεια εξ αίματος ή εξ αγχιστείας πρώτου βαθμού.
Οι προϋποθέσεις για τη χορήγηση της απαλλαγής θα πρέπει να συντρέχουν στο όνομα του αγοραστή.
β) Θεωρείται ότι καλύπτονται οι στεγαστικές ανάγκες του αγοραστή και της οικογένειάς του, αν το συνολικό εμβαδόν της καθαρής επιφάνειας (της επιφάνειας χωρίς τους κοινόχρηστους χώρους) κατοικιών που υφίστανται ή υπάρχει η δυνατότητα βάσει των πολεοδομικών διατάξεων να αναγερθούν είναι: 70 τ.μ., προσαυξανόμενα κατά 20 τ.μ. για καθένα από τα δύο πρώτα τέκνα του και 25 τ.μ. για το τρίτο και τα επόμενα τέκνα. Κατ' εξαίρεση, οι στεγαστικές ανάγκες του αγοραστή με ποσοστό αναπηρίας τουλάχιστον 67% αυξάνονται από 70 τ.μ. σε 90 τ.μ. (άρθρο 16 παρ. 14 ν. 3522/2006).
γ) Η απαλλαγή παρέχεται με τον όρο ότι το ακίνητο θα παραμείνει στην κυριότητα του αγοραστή για τουλάχιστον μία πενταετία.

27. Άρση απαλλαγής- Κυρώσεις

Οι κυρώσεις που προβλέπονται από τις διατάξεις του άρθρου 1 παρ. 7 και 8 του ν. 1078/1980, διακρίνονται:
A. Σε εκείνες που επιβάλλονται σ' αυτούς που έλαβαν νόμιμα απαλλαγή, πλην όμως δεν τήρησαν τους όρους του νόμου για τη διατήρησή της (μεταβίβαση, σύσταση εμπραγμάτου δικαιώματος εντός πενταετίας, άρθρο 1 παρ. 7).
Β. Σε εκείνες που επιβάλλονται σε όσους ζήτησαν και έλαβαν απαλλαγή πρώτης κατοικίας χωρίς να συντρέχουν στο πρόσωπό τους οι προϋποθέσεις του νόμου.
Α. Μεταβίβαση του ακινήτου εντός 5ετίας.
Σε περίπτωση που με πράξη εν ζωή μεταβιβασθεί το ακίνητο ή συσταθεί σ' αυτό οποιοδήποτε εμπράγματο δικαίωμα, πλην υποθήκης, πριν από την παρέλευση πενταετίας, αυτός που μεταβιβάζει ή συνιστά εμπράγματο δικαίωμα υποχρεούται, προ της μεταβίβασης ή της σύστασης του εμπραγμάτου δικαιώματος, να υποβάλει δήλωση και να καταβάλει εφάπαξ το Φ.Μ.Α. που αναλογεί στην αξία του μεταβιβαζόμενου ακινήτου. Ως αξία του ακινήτου λαμβάνεται η αξία που έχει το ακίνητο κατά το χρόνο της νέας μεταβίβασης ή της σύστασης του εμπράγματου δικαιώματος ή το δηλωθέν τίμημα της μεταβίβασης, εφόσον αυτό είναι μεγαλύτερο της αντικειμενικής αξίας. Ο φόρος υπολογίζεται με βάση τους συντελεστές που ίσχυαν κατά το χρόνο χορήγησης της απαλλαγής, εκτός εάν ο φόρος που αναλογεί στην αξία του ακινήτου του χρόνου απαλλαγής είναι μεγαλύτερος, οπότε καταβάλλεται ο μεγαλύτερο αυτός φόρος.
Σημειώνεται ότι στην περίπτωση χορήγησης απαλλαγής και στους δύο συζύγους κατά την αγορά ακινήτου εξ αδιαιρέτου, κατά τη μεταβίβαση του ποσοστού του ενός συζύγου σε τρίτον εντός της πενταετίας αίρεται η χορηγηθείσα απαλλαγή και καταβάλλεται ο φόρος που αναλογεί στο ποσοστό αυτό.
β) Αν ο αγοραστής δεν εγκατασταθεί στην Ελλάδα εντός προθεσμίας δύο ετών από την αγορά, υποχρεούται να υποβάλει δήλωση το αργότερο εντός προθεσμίας έξι μηνών από τη συμπλήρωση διετίας και να καταβάλει τον αναλογούντα φόρο. Για τον υπολογισμό του φόρου λαμβάνεται υπόψη η αξία του ακινήτου κατά το χρόνο υποβολής της δήλωσης (αρ. 23 παρ. 4-5 ν. 3943/2011).
Β. Κυρώσεις σε περίπτωση μη συνδρομής των προϋποθέσεων απαλλαγής.
Σε περίπτωση διαπίστωσης από τη Δ.Ο.Υ., ότι δε συνέτρεχαν οι προϋποθέσεις για τη χορήγηση της απαλλαγής, εκδίδεται πράξη διορθωτικού προσδιορισμού φόρου και αίρεται η χορηγηθείσα απαλλαγή. Ο επιβαλλόμενος φόρος υπολογίζεται με βάση την αξία του ακινήτου κατά το χρόνο διαπίστωσης της παράβασης με εφαρμογή των συντελεστών που ίσχυαν κατά το χρόνο χορήγησης της απαλλαγής, εκτός αν ο φόρος που αναλογεί στην αξία του ακινήτου του χρόνου της απαλλαγής είναι μεγαλύτερος. Επί του φόρου αυτού επιβάλλεται και πρόσθετος φόρος σε ποσοστό 100%.

28. Προϋποθέσεις χορήγησης δεύτερης απαλλαγής.

Η απαλλαγή από το φόρο μεταβίβασης για αγορά κατοικίας ή οικοπέδου παρέχεται μία φορά.
Απαλλαγή παρέχεται και για κάθε νέα αγορά ακινήτου, εφόσον αθροιστικά:
α) τα ακίνητα που έχει στην κυριότητά του κατά το χρόνο της νέας αγοράς ο αγοραστής, ο σύζυγος ή τα ανήλικα τέκνα τους, δεν πληρούν τις στεγαστικές ανάγκες της οικογένειάς τους και
β) ο αγοραστής υποβάλει την οικεία δήλωση και καταβάλει εφάπαξ το φόρο που αναλογεί στην αξία του ακινήτου που έτυχε της απαλλαγής.
Ως αξία του ακινήτου λαμβάνεται η αξία που έχει αυτό κατά το χρόνο της νέας απαλλαγής. Για τον υπολογισμό του φόρου γίνεται χρήση των συντελεστών που ίσχυαν κατά το χρόνο χορήγησης της πρώτης απαλλαγής και καταβάλλεται εφάπαξ, εκτός εάν ο φόρος που αναλογεί στην αξία του ακινήτου ή στο καταβληθέν τίμημα κατά το χρόνο χορήγησης της πρώτης απαλλαγής είναι μεγαλύτερος, οπότε καταβάλλεται ο μεγαλύτερος αυτός φόρος.
Η απαλλαγή αυτή παρέχεται και σε πρόσωπα τα οποία έτυχαν απαλλαγής από το φόρο μεταβίβασης για απόκτηση στέγης μέχρι 14.7.1980, καθώς και σε πρόσωπα τα οποία έτυχαν απαλλαγής από το φόρο κληρονομιάς ή γονικής παροχής για απόκτηση πρώτης κατοικίας, εφόσον για τα πρόσωπα αυτά συντρέχουν οι προϋποθέσεις απαλλαγής και καταβληθεί ο οικείος φόρος κατά περίπτωση.

29. Ποια δικαιολογητικά υποβάλλονται για τη χορήγηση της απαλλαγής για πρώτη κατοικία και πότε υποβάλλονται;

Τα δικαιολογητικά που απαιτούνται για τη χορήγηση της απαλλαγής από το Φ.Μ.Α υποβάλλονται μαζί με τη δήλωση Φ.Μ.Α. πριν από την υπογραφή του οριστικού συμβολαίου.
Τα δικαιολογητικά για τη διαπίστωση των προϋποθέσεων απαλλαγής καθορίζονται με την υπ' αριθμ. ΠΟΛ.1101/24.6.2010 (ΦΕΚ 1021 Β'/30-6-2010) απόφαση του Υπουργού Οικονομικών.

30. Ποιες απαλλαγές παρέχονται στους αγρότες;

Με τις διατάξεις της παρ. 1 του αρ. 8 του ν. 3220/2004 παρέχεται πλήρης απαλλαγή από το φόρο μεταβίβασης κατά την αγορά ή ανταλλαγή γεωργικών ή κτηνοτροφικών εκτάσεων, μαζί με τις εγκαταστάσεις τους που εξυπηρετούν αποκλειστικά την εκμετάλλευσή τους, σε όλους τους αγρότες (νέους, νεοεισερχόμενους ή άνω των 40 ετών) είτε με τις διατάξεις του ν. 634/1977 είτε με εκείνες του ν. 2520/1997, χωρίς κανένα περιορισμό (ανώτατο όριο) ως προς την αξία ή την έκταση των αγροτικών ακινήτων.

31. Χορηγείται απαλλαγή για αγορά οικίας, διαμερίσματος ή οικοπέδου με εισαγωγή συναλλάγματος;

Χορηγείτο, καταργήθηκε όμως από 28-12-2000 με τις διατάξεις του ν. 2873/2000.

32. Πότε παραγράφεται το δικαίωμα του Δημοσίου για την επιβολή Φ.Μ.Α.;

Για υποθέσεις, για τις οποίες η φορολογική υποχρέωση γεννήθηκε έως την 31/12/2013, το δικαίωμα του Δημοσίου για επιβολή Φ.Μ.Α. παραγράφεται μετά την πάροδο πενταετίας από το από τη λήξη του έτους εντός του οποίου λήγει η προθεσμία υποβολής της δήλωσης και μετά την πάροδο δεκαπέντε ετών από το τέλος του έτους εντός του οποίου παρεσχέθη η απαλλαγή, έστω και αν η υπόθεση περαιώθηκε οριστικά.
Για υποθέσεις, για τις οποίες η φορολογική υποχρέωση γεννήθηκε μετά την 1/1/2014, η φορολογική διοίκηση μπορεί να προβεί σε έκδοση πράξης διοικητικού, εκτιμώμενου ή διορθωτικού προσδιορισμού φόρου εντός πέντε (5) ετών από τη λήξη του έτους εντός του οποίου λήγει η προθεσμία υποβολής δήλωσης. Εξαιρετικά, πράξη διοικητικού, εκτιμώμενου ή διορθωτικού προσδιορισμού φόρου για περιπτώσεις φοροδιαφυγής μπορεί να εκδοθεί εντός είκοσι (20) ετών από τη λήξη του έτους εντός του οποίου λήγει η προθεσμία υποβολής δήλωσης.


money-money.gr
 
amazΣτην ίδια χώρα όπου ήταν στραμμένα τα βλέμματα όλου του πλανήτη, για τον τελικό του Παγκοσμίου Κυπέλλου, μία φυλή του Αμαζονίου έβλεπε το σπίτι της να κινδυνεύει, και επέλεξε να έρθει, για πρώτη φορά, σε επαφή με τον "πολιτισμό", ενδεχομένως, μη έχοντας άλλη επιλογή. Μία συνάντηση που μπορεί, όμως, να έχει τραγικά αποτελέσματα.
Την περασμένη εβδομάδα, Βραζιλιάνοι αξιωματούχοι ανακοίνωσαν ότι μία απομονωμένη φυλή του Αμαζονίου έκανε ένα ιστορικό, αλλά ενδεχομένως τραγικό βήμα. Βγαίνοντας από την πυκνή βλάστηση του τροπικού δάσους, κατά μήκος του ποταμού Envira, στη Βραζιλία, τα μέλη της φυλής προσέγγισαν, ειρηνικά και με τη θέλησή τους, μία ομάδα επιστημόνων, στις 29 Ιουνίου, σύμφωνα με το Sciencemag.
Την ανακοίνωση για τη συνάντηση έκανε το Funai, το Τμήμα Ινδιάνικων Υποθέσεων της Βραζιλίας. "Έχει γίνει επαφή και η κατάσταση συνεχίζει να είναι ειρηνική", δήλωσε το Funai στην Independent, η
οποία αναφέρει ότι οι ιθαγενείς ζήτησαν φαγητό και ρούχα, και σημειώνει ότι δεν αποκλείεται οι ιθαγενείς να προέρχονται από την ίδια φυλή που κινηματογραφήθηκε από αέρος το 2010.
Η συνάντηση μεταξύ επιστημόνων και ιθαγενών ήταν η πρώτη επαφή με απομονωμένη φυλή του Αμαζονίου που σημειώθηκε στη Βραζιλία, τα τελευταία 20 χρόνια. Παρά το ειρηνικό συναπάντημα, οι ειδικοί εκφράζουν βαθύτατες ανησυχίες για το μέλλον της φυλής, καθώς η επαφή της με τους Βραζιλιάνους επιστήμονες έχει εκθέσει τα μέλη της, πιθανότατα, σε μεγάλους κινδύνους.
Νέες ασθένειες και ένοπλες ομάδες παρανόμων απειλούν τους ιθαγενείς
Βασικός λόγος ανησυχίας είναι οι ασθένειες που δεν αποκλείεται να χτυπήσουν την πόρτα των ιθαγενών. Ασθένειες, όπως η γρίπη, τις οποίες οι σύγχρονες κοινωνίες γνωρίζουν καλά και έχουν αντιμετωπίσει με επιτυχία, ώστε σήμερα να θεωρούνται ακίνδυνες, αλλά που η μέχρι πρότινος απομονωμένη φυλή δεν είχε συναντήσει, με αποτέλεσμα να είναι ευάλωτη απέναντί τους.
Επιπλέον, οι αρχές υποψιάζονται ότι η φυλή βγήκε από το δάσος, προσπαθώντας να αποφύγει την όλο και αυξανόμενη δραστηριότητα στις περιοχές που κατοικεί, κάπου στο Περού. Η ανθρώπινη παρουσία σε αυτά τα μέρη του τροπικού δάσους έχει γίνει πολύ έντονη, λόγω της εισχώρησης παράνομων υλοτόμων και διακινητών ναρκωτικών.
Οι άνθρωποι δεν είναι οι μόνοι που απειλούνται από παράνομες δραστηριότητες: SOS από τα στενότερα εξελικτικά μας ξαδέρφια
Γεγονός που σημαίνει ότι υπάρχει κίνδυνος οι συνολικά 4 φυλές που υπολογίζεται ότι ζουν, καλά κρυμμένες, στην περιοχή των τροπικών δασών ανάμεσα στο Περού και τη Βραζιλία (περιοχή Acre), να έρθουν αντιμέτωπες με ένοπλες ομάδες κακοποιών που κάθε άλλο παρά την επιβίωση των ιθαγενών έχουν σαν πρώτο μέλημα.
Μπορούν να προστατεύσουν τις ινδιάνικες φυλές οι κυβερνήσεις Περού - Βραζιλίας;
Μέσω της Independent, η Sarah Shenker, από την ανθρωπιστική οργάνωση Survival International, κρούει τον κώδωνα του κινδύνου. "Δεν ξέρουμε ποιοι είναι. Αυτή [η έξοδος από το δάσος] είναι μία συνειδητή απόφαση για επαφή, επειδή πρέπει να ένιωσαν ότι δεν έχουν άλλη επιλογή. Μπορεί, πραγματικά, να αντιμετωπίσουν το ενδεχόμενο της εξαφάνισης!".
Η περιοχή ανάμεσα σε Περού και Βραζιλία όπου πιστεύεται ότι βρίσκονται 4 ινδιάνικες φυλές
Πέραν των νέων ασθενειών και των ένοπλων παρανόμων, οι ιθαγενείς έχουν να αντιμετωπίσουν ακόμα ένα πρόβλημα. Παρότι οι κυβερνήσεις Βραζιλίας και Περού έχουν υπογράψει συμφωνίες που αναφέρουν ότι σέβονται την αυτονομία των Ινδιάνων του Αμαζονίου, η περιοχή στην οποία ζουν οι ιθαγενείς είναι εν πολλοίς εκτός του ελέγχου των αρχών.
Στην πλευρά της Βραζιλίας, πάντα σύμφωνα με το ρεπορτάζ της Independent, τα φυλάκια που είχαν στηθεί για να προστατεύονται οι ιθαγενείς, έχουν καταληφθεί από συμμορίες διακίνησης ναρκωτικών, ενώ στο Περού κυβερνητικές πηγές αφήνουν να εννοηθεί ότι αρνούνται ακόμα και την ύπαρξη απομονωμένων φυλών, θεωρώντας ότι όλα είναι ένας "μύθος των περιβαλλοντιστών".
"Μπρος γκρεμός και πίσω ρέμα"
Όπως γίνεται αντιληπτό, μία φυλή ανθρώπων επέλεξε να βγει από την απομόνωση, αφού το σπίτι της κινδυνεύει. Τώρα, κινδυνεύει η ίδια η ύπαρξή της. Είναι καθησυχαστικό το γεγονός ότι έχουν σταλεί γιατροί και άλλοι ειδικοί επί τόπου, αλλά είναι παράλληλα ανησυχητική η σκέψη ότι μία επαφή που έγινε αναζητώντας βοήθεια, μπορεί να έχει τραγικές συνέπειες.
Επιπλέον, και άλλοι άνθρωποι κινδυνεύουν, πίσω, στα σκοτεινά τροπικά δάση της Λατινικής Αμερικής, παγιδευμένοι, ίσως, σε μία κατάσταση "μπρος γκρεμός και πίσω ρέμα". Όπου γκρεμός οι λαθρέμποροι και όπου ρέμα οι νέες ασθένειες.
Την ίδια στιγμή που μία "σύγκρουση γιγάντων" διεξάγονταν στο γρασίδι του Μαρακανά, μία "σύγκρουση πολιτισμών" γίνονταν κάποια χιλιόμετρα βορειότερα. Ενδεχομένως, άστοχη η σύγκριση, αλλά το ποιας η σημασία είναι μεγαλύτερη, θα λέγαμε ότι είναι στην κρίση του καθενός.
(anekshghta)
 
Τις 6.000 προσεγγίζουν πλέον οι «πρεσβευτές»της Ελλάδας σε όλο τον κόσμο που έχουν περάσει από τα έδρανα του πλέον εμβληματικού πανεπιστημίου της χώρας μας-του Πανεπιστημίου Αθηνών. Πρόκειται για ξένους σπουδαστές που έχουν έχουν έλθει σε επαφή  την ελληνική γλώσσα, ιστορία και πολιτισμό στο πλαίσιο του προγράμματος Θερινών Υποτροφιών Ελληνικών Σπουδών (ΘΥΕΣΠΑ) στα 27 χρόνια ζωής τους.
 
Ειδικότερα,  το πρόγραμμα ΘΥΕΣΠΑ ξεκίνησε το 1988 μετά από πρόταση του τότε πρύτανη κ. Μιχάλη Σταθόπουλου, με την ευκαιρία του εορτασμού των 150 χρόνων από την ίδρυση του Εθνικού και Καποδιστριακού Πανεπιστημίου Αθηνών. Έχει σκοπό την εξοικείωση ξένων ελληνιστών με τον
Νεοελληνικό Πολιτισμό, τη Νέα Ελληνική Γλώσσα, τη Λογοτεχνία, την Ιστορία και την Τέχνη και απευθύνεται σε προπτυχιακούς ή μεταπτυχιακούς φοιτητές και μέλη του διδακτικού προσωπικού των Τμημάτων ξένων πανεπιστημίων, στα οποία διδάσκονται γνωστικά αντικείμενα που έχουν σχέση με τις Ελληνικές σπουδές.
 
Στο φετινό πρόγραμμα, με επιστημονικό υπεύθυνο τον αναπληρωτή καθηγητή κ. Παναγιώτη Κοντό, δίδαξαν 31 πανεπιστημιακοί και ειδικοί επιστήμονες και συμμετείχαν 208 διδασκόμενοι (φοιτητές και διδάσκοντες σε τμήματα νεοελληνικών σπουδών 90 ξένων Πανεπιστημίων και Ιδρυμάτων) από 39 χώρες (Αίγυπτος, Αλβανία, Αρμενία, Αυστρία, Βοσνία-Ερζεγοβίνη, Βουλγαρία, Βραζιλία, Γαλλία, Γερμανία, Γεωργία, ΗΠΑ, Ηνωμένο Βασίλειο, Ιαπωνία, Ιρλανδία, Ισπανία, Ιταλία, Καναδά, Κίνα, Κροατία, Κύπρο, Λετονία, Λευκορωσία, Λιθουανία, Μαυροβούνιο, Μεξικό, Μολδαβία, Νέα Ζηλανδία, Ολλανδία, Ουκρανία, Πολωνία, Ρουμανία, Ρωσία, Σερβία, Σλοβενία, Ταϊλάνδη, Τουρκία, Τσεχία και Τυνησία).
 
Σύμφωνα με τους διοργανωτές, στο πλαίσιο του προγράμματος λειτούργησαν 7 τμήματα (αρχαρίων, μέσων και προχωρημένων) που διδάχθηκαν για τέσσερις ώρες καθημερινά την Νέα Ελληνική Γλώσσα. Έγιναν, επίσης, διαλέξεις (στα τμήματα μέσων και προχωρημένων) Λογοτεχνίας, Ιστορίας και Τέχνης καθώς και διαλέξεις γενικότερου ενδιαφέροντος (Το Μακεδονικό Ζήτημα, Η Κύπρος στον Ελληνικό Πολιτισμό, Η προσφορά των Αρχαίων Ελλήνων στον σύγχρονο Πολιτισμό, Η αδιάσπαστη συνέχεια του Ελληνισμού, Ελληνοτουρκικές Σχέσεις, Γλώσσα και Πολιτισμός, Ιστορία της Ελληνικής Γλώσσας κ.ά.).
 
Οι φοιτητές επισκέφθηκαν μουσεία και αρχαιολογικούς χώρους, όπου πραγματοποιήθηκαν ξεναγήσεις/μαθήματα από ειδικούς αρχαιολόγους (Ακρόπολη, Εθνικό Αρχαιολογικό Μουσείο, Βυζαντινό Μουσείο, Αρχαία Αγορά και Μουσείο Κεραμεικού).
 
Στα 27 χρόνια λειτουργίας του προγράμματος έχουν παρακολουθήσει τα μαθήματα συνολικά 5.864 σπουδαστές από 75 χώρες, αρκετοί από τους οποίους διδάσκουν σήμερα σε Πανεπιστήμια των χωρών τους σε τμήματα σχετικά με τις ελληνικές σπουδές. Επίσης, στελέχη πρεσβειών διαφόρων χωρών έχουν παρακολουθήσει το πρόγραμμα (πρέσβειρα Τσεχίας, μορφωτικοί ακόλουθοι Ρωσίας, Ουκρανίας, Βουλγαρίας και άλλων χωρών).
 
Το πρόγραμμα των ΘΥΕΣΠΑ υποστηρίζουν το Υπουργείο Παιδείας, η Βουλή των Ελλήνων, το Ίδρυμα Κρατικών Υποτροφιών, το Κοινωφελές Ίδρυμα «Αλέξανδρος Ωνάσης», το Ίδρυμα Λεβέντη και η Εθνική Τράπεζα.
 

Πότε είναι δυνατή η διαγραφή υποψηφίων διδακτόρωνΗ σχετική γνωμοδότηση του Νομικού Συμβουλίου του Κράτους

«Είναι δυνατή η διαγραφή υποψηφίων διδακτόρων, μόνο για λόγους αναφερόμενους στην επιστημονική πρόοδο της διαδικασίας εκπόνησης της διδακτορικής διατριβής ή για άλλο σπουδαίο λόγο, ο οποίος, σε κάθε περίπτωση, πρέπει να αφορά στο πρόσωπο του υποψήφιου διδάκτορα, και να συνάπτεται με υπαίτια συμπεριφορά αυτού, λόγους τους οποίους εκτιμά, κατά περίπτωση, η Γ.Σ.Ε.Σ. του τμήματος».

Τα παραπάνω αναφέρονται στη γνωμοδότηση του Νομικού Συμβουλίου του Κράτους που εκδόθηκε μετά την υποβολή ερωτήματος του πρύτανη του Πανεπιστημίου Μακεδονίας για τις κατά νόμο
ενέργειες του τμήματος Οργάνωσης και Διοίκησης Επιχειρήσεων ως προ την διαδικασία εκπόνησης διδακτορικών διατριβών υποψηφίων διδακτόρων για τους οποίους συντρέχουν οι κατά περίπτωση ακόλουθες παράμετροι:

α) Διορισμός επιβλέποντα καθηγητή σε άλλο ΑΕΙ και έλλειψη ενδιαφέροντος επίβλεψης από άλλο μέλος ΔΕΠ, β) Αναστολή άσκησης καθηκόντων του επιβλέποντα λόγω άσκησης καθηκόντων ΓΓ Περιφέρειας, γ) Παραίτηση επιβλέποντα και τριμελούς συμβουλευτικής επιτροπής και έλλειψη ενδιαφέροντος επίβλεψης από άλλο μέλος ΔΕΠ, δ) Έλλειψη ενδιαφέροντος από μέλος ΔΕΠ, ε) Αδράνεια υποψήφιου διδάκτορα, στ) Συνταξιοδότηση επιβλέποντα.

Η γνωμοδότηση του ΝΣΚ αναφέρει τα ακόλουθα:

α) Υπό το νομικό πλαίσιο του Ν. 2083/1992 και του Ν. 3685/2008, δεν υφίσταται ανώτατο χρονικό όριο περάτωσης της εκπόνησης διδακτορικής διατριβής, η υπέρβαση του οποίου να επιφέρει την διαγραφή του υποψήφιου διδάκτορα από τα μητρώα του τμήματος.

β) Δεν είναι κατά νόμο δυνατή η διαγραφή υποψήφιου διδάκτορα λόγω παρόδου μακρού χρόνου από την έναρξη της εκπόνησης της διδακτορικής διατριβής, και εν προκειμένω του χρονικού ορίου των επτά ετών, που προβλέπεται στο άρθρο 63 παρ.2 του Εσωτερικού Κανονισμού Λειτουργίας του Πανεπιστημίου Μακεδονίας, δεδομένου ότι η σχετική ρύθμιση κείται εκτός της νομοθετικής εξουσιοδότησης του άρθρου 5 παρ.2 του Ν. 2083/1992 και είναι ανίσχυρη.

γ) Είναι δυνατή η διαγραφή υποψηφίων διδακτόρων, μόνο για λόγους αναφερόμενους στην επιστημονική πρόοδο της διαδικασίας εκπόνησης της διδακτορικής διατριβής ή για άλλο σπουδαίο λόγο, ο οποίος, σε κάθε περίπτωση, πρέπει να αφορά στο πρόσωπο του υποψήφιου διδάκτορα, και να συνάπτεται με υπαίτια συμπεριφορά αυτού, λόγους τους οποίους εκτιμά, κατά περίπτωση, η Γ.Σ.Ε.Σ. του τμήματος.

δ) Δεν είναι δυνατή η διαγραφή υποψηφίων διδακτόρων, για λόγους που αφορούν στα πρόσωπα του Επιβλέποντος και των μελών της Συμβουλευτικής Επιτροπής (παραίτηση, μετακίνηση σε άλλο Πανεπιστήμιο, αναστολή, αδυναμία άσκησης των καθηκόντων τους κλπ), στις περιπτώσεις δε αυτές, οφείλει η Γ.Σ.Ε.Σ. να προβεί σε ανασυγκρότηση της συμβουλευτικής επιτροπής με τον ορισμό νέων επιβλεπόντων και μελών της.

ε) Η συνταξιοδότηση μέλους Δ.Ε.Π. δεν συνιστά λόγο αντικατάστασής του ως επιβλέποντος και ως μέλους της συμβουλευτικής και εξεταστικής επιτροπής, εκτός εάν συντρέχουν άλλοι λόγοι (αδυναμία άσκησης καθηκόντων επίβλεψης, άρνηση κλπ).

στ) Καθηγητής, ο οποίος τελεί σε αναστολή άσκησης καθηκόντων, λόγω εκλογής του σε θέση Περιφερειάρχη, δύναται, εφόσον το επιθυμεί, να ασκεί, αμισθί, καθήκοντα επιβλέποντος και μέλους τριμελούς συμβουλευτικής και επταμελούς εξεταστικής επιτροπής υποψηφίων διδακτόρων.

Δείτε τη γνωμοδότηση με ένα κλικ εδώ.
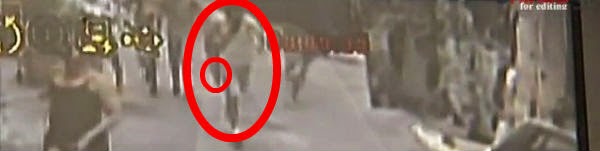
 
Ο τρομοκράτης τρέχει κρατώντας στο χέρι του ένα πιστόλι, με τους αστυνομικούς να τον καταδιώκουν. Σύμφωνα με πληροφορίες η καταδίωξη του Μαζιώτη από την στιγμή που βγήκε από το κατάστημα με είδη κάμπινγκ διήρκησε πέντε λεπτά.

Δείτε το βίντεο από τον ALPHA

Εκπαιδευτικά Νέα